Conhecer os riscos excluídos do seguro viagem que não geram direito a reembolso ou assistência, evita surpresas durante a viagem. Se você vai viajar e quer contar com um seguro para garantir uma proteção maior, precisa saber que toda apólice, independentemente da seguradora.
Neste conteúdo, você entenderá o que são essas exclusões, quais são as mais comuns e como escolher um plano compatível com seu perfil de viajante. Boa leitura e boa viagem!
Você vai ler
O que são riscos excluídos no seguro viagem?
Os riscos excluídos são situações previstas em contrato nas quais a seguradora pode negar a cobertura. Segundo o glossário da SUSEP, eles correspondem a “potenciais eventos danosos, elencados no contrato, mas não contemplados pelo seguro”.
Em outras palavras, caso o segurado enfrente algum problema decorrente de uma situação que esteja entre as exclusões previstas no seguro viagem, não poderá solicitar reembolso, suporte ou os serviços de assistência relacionados a esse evento.
Por esse motivo, é fundamental ler com atenção a apólice do seguro viagem antes de finalizar a contratação. Compreender as condições, limitações e exclusões previstas no documento pode fazer toda a diferença caso seja necessário utilizar o seguro durante a viagem.
Para auxiliar, reunimos na tabela abaixo alguns dos riscos excluídos no seguro viagem:
| Situação | Costuma ser coberta? | Observação |
| Emergências médicas súbitas | Sim | Dentro do limite de DMH contratado |
| Doenças preexistentes | Depende | Muitas seguradoras pedem declaração prévia |
| Esportes radicais | Depende | Alguns planos exigem cobertura específica |
| Gravidez além do limite de semanas | Depende | Nos planos, costuma cobrir da 28ª a 32ª semanas |
| Tratamentos eletivos | Geralmente não | Não são considerados emergência |
| Guerra, terrorismo e desastres naturais | Geralmente não | Pode variar por seguradora e destino |
| Trabalho ou atividade profissional | Geralmente não | Exige seguro específico para essa finalidade |
Como escolher um seguro viagem evitando problemas com exclusões?
Para evitar problemas de exclusão, sempre analise a apólice com atenção a alguns pontos específicos. Cada um deles pode representar uma exclusão relevante dependendo do seu perfil de viagem, como:
- Esportes: verifique se atividades como mergulho, trilhas ou esqui exigem cobertura adicional;
- Doenças preexistentes: confirme se a seguradora aceita declará-las e em que condições;
- Gestação: confirme o limite de semanas aceito e se há exigência de autorização médica;
- Limite de idade: algumas seguradoras reduzem a cobertura ou cobram valores maiores acima de determinada idade;
- Atividades profissionais: planos de lazer geralmente não cobrem trabalho durante a viagem;
- Atividades de risco: avalie se o roteiro inclui algo que a apólice classifique como perigoso;
- Franquias e demais restrições: leia os valores mínimos que ficam sob sua responsabilidade antes do acionamento do seguro.
Comparar esses itens entre diferentes planos é o caminho mais seguro para evitar negativas futuras e surpresas desagradáveis em sua viagem.
Faça a cotação do
seu seguro viagem aqui
Quais riscos normalmente são excluídos do seguro viagem?
As exclusões variam conforme a seguradora, mas, em sua maioria, envolvem situações de atos intencionais, eventos extraordinários ou práticas não declaradas na apólice. Confira abaixo os principais riscos para se atentar ao escolher a sua proteção:
Doenças preexistentes e outras condições com restrições
Tratamentos eletivos, cirurgias estéticas, check-ups e procedimentos sem caráter de urgência normalmente seguem a mesma lógica: como não são emergências, ficam fora da cobertura padrão.
Algumas seguradoras oferecem planos ou cláusulas específicas para quem tem uma condição preexistente controlada, mas isso exige declaração no ato da contratação.
Esportes radicais ou de aventura
Atividades como mergulho autônomo, escalada, rafting ou esqui costumam estar na lista de riscos excluídos dos planos básicos.
Isso não significa que o viajante que pratica esportes precise ficar sem proteção. Existem planos que cobrem a prática de esportes radicais, com cobertura adequada. Para isso, é indispensável ler a apólice com atenção e se certificar de que o esporte que pretende praticar estará coberto.
Acidentes causados por álcool ou drogas
A grande maioria das apólices exclui despesas médicas decorrentes de acidentes em que o segurado estava sob efeito de álcool ou substâncias não prescritas por um médico.
Essa cláusula aparece de forma direta nas condições gerais e costuma ser um dos motivos de negativa mais difíceis de contestar, já que depende de comprovação médica no momento do atendimento.
Atos ilícitos ou comportamento intencional
Situações envolvendo crimes, fraudes, autolesão intencional ou qualquer comportamento doloso do segurado não têm cobertura.
Em poucos minutos, você pode ver opções de várias seguradoras e escolher o plano com melhor custo-benefício para sua viagem.
Comparar Planos →A própria regulamentação da SUSEP exige que as seguradoras prevejam essa exclusão expressamente no contrato, já que o seguro se destina a cobrir eventos imprevisíveis, não atos deliberados.
Quando a gravidez não é coberta pelo seguro viagem
O seguro viagem para gestantes tem limite de tempo. A maioria dos planos cobre emergências até a 28ª semana de gestação, e alguns estendem esse prazo até a 32ª ou a 36ª semana, com restrições adicionais.
Complicações que já existiam antes da viagem, partos prematuros fora do limite contratado e exames de rotina, sem caráter de urgência, também costumam ficar fora da cobertura.
Viagens para tratamentos médicos
O seguro viagem não substitui um plano de saúde internacional nem cobre deslocamentos feitos especificamente para realizar um procedimento médico no destino. Se o objetivo da viagem é um tratamento já agendado, cirurgia eletiva ou consulta especializada, a seguradora tende a negar qualquer despesa relacionada a esse motivo, mesmo que surja uma emergência não relacionada durante o período.
Situações já existentes antes da contratação
Além de doenças, outras situações anteriores à contratação também ficam de fora, como uma bagagem já extraviada, um voo já cancelado ou um evento que já estava em curso quando a apólice entrou em vigor.
Atividades profissionais ou trabalho durante a viagem
Planos de seguro viagem costumam excluir acidentes ocorridos durante o exercício de uma atividade profissional, como trabalho em altura, construção civil, atividades offshore ou mineração.
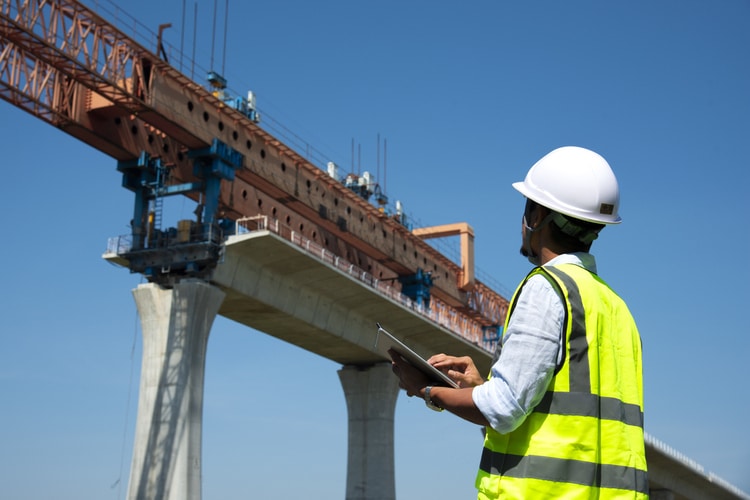
Quem viaja a trabalho, mesmo que ocasionalmente, deve verificar se o plano contratado cobre esse tipo de situação ou se é necessário um seguro específico para viagens corporativas.
Guerras, terrorismo e desastres naturais
Eventos de grande escala, como conflitos armados, atentados terroristas, terremotos e furacões, costumam ficar fora da cobertura padrão.
O seguro viagem em caso de guerra ou o seguro em catástrofes naturais possuem regras específicas, podem variar conforme a seguradora e depender das condições da apólice e do momento da contratação.
Desrespeito às regras da apólice
Deixar de acionar a central de atendimento quando isso é exigido, buscar atendimento fora da rede credenciada sem justificativa, omitir informações relevantes na contratação ou descumprir qualquer procedimento previsto em contrato também pode levar à negativa.
Nesses casos, a exclusão não está ligada ao risco em si, mas à forma como o segurado utilizou o seguro viagem contratado.
? Encontre o seguro viagem adequado e com até 10% de desconto.
Quais exclusões variam conforme o plano contratado?
Nem todas as exclusões são válidas para todos os planos. Um mesmo risco pode estar fora da cobertura em um plano básico e incluso em um plano intermediário ou mais completo da mesma seguradora.
Esportes radicais, por exemplo, aparecem como exclusão em planos de entrada, mas ficam disponíveis como módulo adicional em planos mais completos. O mesmo vale para doenças preexistentes, que algumas seguradoras aceitam mediante declaração e cobrança adicional.
Gestantes encontram planos com limites, dependendo da empresa escolhida. O seguro viagem para cruzeiros exige, em geral, uma cobertura específica de assistência marítima, nem sempre inclusa no seguro terrestre padrão.
A evacuação médica de emergência também varia bastante de valor e de condições entre seguradoras. Atividades profissionais seguem a mesma lógica: alguns planos corporativos já incluem essa proteção, enquanto os planos de lazer a excluem por padrão.
Por isso, comparar as condições gerais de diferentes planos, e não apenas o preço, é o que garante que a cobertura escolhida realmente atenda ao seu roteiro.
Quanto custa um seguro viagem com cobertura mais completa?
O seguro viagem com cobertura mais completa custa a partir de R$ 10 por dia de viagem. Os preços variam muito do valor das coberturas do seu plano, do tempo da sua viagem e do seu perfil.
Para te ajudar a entender os preços e as coberturas inclusas, fizemos uma cotação no Seguros Promo, considerando uma viagem de 10 dias para a América do Norte e Europa. A cotação foi feita em outubro de 2026. Confira os planos selecionados na tabela abaixo:
| Cobertura | Coris Max 100 Mundo EUA | MTA 150 Europa +Telemedicina | Harmônica 250 Europa +Telemedicina | AC 250 Mundo EUA |
| Despesas médicas e hospitalares (DMH) | USD 100 mil | USD 150 mil | USD 250 mil | USD 250 mil |
| Cobertura farmacêutica | USD 1 mil | USD 1 mil | USD 1 mil | USD 1 mil |
| Cobertura odontológica | Dentro da DMH | USD 1 mil | USD 2 mil | USD 700 |
| Traslado médico | USD 50 mil | USD 30 mil | USD 30 mil | USD 10 mil |
| Traslado de corpo | USD 50 mil | USD 30 mil | USD 30 mil | USD 15 mil |
| Regresso sanitário | USD 50 mil | USD 30 mil | USD 30 mil | USD 100 mil |
| Seguro bagagem extraviada | USD 1.500 | USD 1.200 | USD 1 mil | USD 1.200 |
| Valor | R$ 516,65 | R$ 157,15 | R$ 475,56 | R$ 836,58 |
Os planos com cobertura mais abrangente reúnem DMH mais altas, cobertura para esportes radicais e cobertura para gestantes à parte, como é o caso do Coris Max 100 Mundo EUA. Tendo a Europa como destino, o plano Harmônica 250 Europa oferece cobertura para esportes, porém somente para amadores. Por isso é tão importante analisar muito bem os planos e entender os riscos excluídos.
Os leitores do Seguro Viagem Pro têm direito a um cupom de desconto exclusivo no Seguros Promo. Basta utilizar o cupom SVP5, que garante 5% de desconto. Se o pagamento for realizado por Pix ou boleto, você ainda ganha mais 5%, totalizando 10% de desconto.
Onde contratar um seguro viagem?
Os comparadores de seguro viagem são a melhor opção. Uma vez que comparar preços e coberturas entre plataformas é o primeiro passo para encontrar um plano adequado ao seu perfil. Os mais indicados são:
- Seguros Promo: reúne cotações de diversas seguradoras em um só lugar;
- Melhor Seguro: compara planos e destaca coberturas específicas por destino;
- Real Seguro Viagem: permite filtrar por perfil de viajante e tipo de roteiro.
Como saber quais riscos estão excluídos da apólice?
As exclusões ficam descritas nas condições gerais do seguro, documento disponibilizado pela seguradora antes da contratação. Procure pelas seções chamadas “riscos excluídos”, “exclusões gerais” ou “o que não está coberto”.
Também é importante prestar atenção a termos como carência, franquia, capital segurado e vigência, já que eles definem os limites práticos da proteção contratada.
Comparar as condições gerais antes de decidir ajuda a identificar diferenças que nem sempre aparecem no resumo de vendas. Se restar dúvida sobre uma exclusão específica, confirme com a seguradora ou o comparador antes de fechar a compra do seu seguro.
O que fazer quando a seguradora nega uma cobertura?
O primeiro passo é solicitar a justificativa formal da negativa, por escrito, com a cláusula contratual que fundamenta a decisão. Reúna todos os documentos relacionados ao sinistro, como laudos médicos, recibos, boletim de ocorrência e comunicações com a seguradora.
Depois, verifique se a exclusão citada realmente está prevista na apólice e se foi descrita de forma clara no contrato. Se a negativa parecer genérica ou injustificada, registre uma reclamação na ouvidoria da própria seguradora.
Caso o problema não seja resolvido, é possível recorrer à SUSEP ou ao Consumidor.gov.br, que têm prazo de resposta definido para a seguradora se posicionar. Se ainda assim não houver solução, a orientação jurídica especializada é o passo seguinte para avaliar uma eventual ação judicial.
Experiências reais de viajantes que tiveram cobertura negada
Em um relato publicado no Reddit, o usuário contou que estava fazendo uma viagem no Canadá quando, cerca de um mês após chegar ao país, sofreu um colapso pulmonar e precisou ficar duas semanas internado.
As despesas médicas chegaram a aproximadamente USD 85 mil, mas não foram cobertas porque a seguradora alegou que se tratava de doença preexistente. Confira o relato:
“Viajei para o Canadá em 2022 e cerca de um mês depois de chegar, tive um colapso pulmonar e fiquei duas semanas no hospital. Todas as minhas contas chegaram a cerca de USD 85 mil. Fiz uma solicitação ao meu seguro viagem e, depois de algumas idas e vindas, eles negaram meu pedido dizendo que minha condição era preexistente.”(tradução livre)
Em um outro relato também publicado no Reddit, o usuário contou que estava viajando pela Tailândia quando percebeu que seu celular havia desaparecido durante uma festa na praia. Ele havia contratado uma cobertura adicional para o aparelho e acionou o seguro após retornar para casa.
“Quando voltei da viagem, acionei meu seguro viagem para solicitar o reembolso do meu celular. […] Eles negaram meu pedido porque eu havia admitido que estava bebendo/embriagado no momento e, de acordo com as exclusões gerais da apólice, abuso ou uso indevido de álcool anula qualquer reivindicação.”
(tradução livre)
Neste caso, a negativa ocorreu porque o risco estava efetivamente excluído da apólice. O contrato previa exclusão para situações relacionadas ao consumo de álcool quando comprometesse a capacidade física ou o julgamento.
Vale a pena contratar um seguro viagem mesmo com riscos excluídos?
Sim, vale muito a pena. Toda apólice tem limitações, e isso faz parte de qualquer contrato de seguro, mas não reduz a importância de viajar protegido. O recomendado é escolher um plano compatível com o perfil da viagem e conhecer previamente as exclusões que se aplicam ao seu caso.
Um viajante que pratica esportes precisa de cobertura para esportes. Uma gestante precisa verificar o limite de semanas aceito. Quem tem uma condição de saúde preexistente precisa declará-la.
Com essas informações em mãos, a chance de enfrentar uma negativa por desconhecimento cai bastante. Aproveite e faça uma cotação no Seguros Promo e compare planos que realmente atendam ao seu roteiro antes de decidir.
Perguntas frequentes sobre riscos excluídos do seguro viagem
Os riscos excluídos do seguro viagem podem gerar algumas dúvidas pontuais, como o que fazer para recorrer, o que fazer se uma regra for descumprida e mais. Confira abaixo as respostas para essas e outras dúvidas frequentes:
Toda negativa da seguradora significa que o risco estava excluído da apólice?
Não necessariamente. Algumas negativas acontecem por erro no acionamento do seguro, como não avisar a central antes de buscar atendimento, ou por documentação incompleta, e não porque o risco estava de fato excluído.
Por isso, é sempre recomendável pedir a justificativa formal antes de aceitar a recusa.
Como saber se uma exclusão se aplica ao meu caso?
Leia a seção de riscos excluídos das condições gerais do plano contratado e compare com o seu roteiro, perfil de saúde e atividades previstas. Em caso de dúvida específica, confirme por escrito com a seguradora antes da viagem.
Posso recorrer quando o seguro nega uma cobertura?
Sim. O caminho começa pela ouvidoria da seguradora e pode seguir para a SUSEP ou o Consumidor.gov.br. Se a negativa continuar sem justificativa consistente, é possível buscar orientação jurídica para avaliar uma ação judicial.
O que acontece se eu descumprir uma regra da apólice?
Descumprir uma regra, como não acionar a central quando exigido ou omitir informações na contratação, pode levar à negativa da cobertura, mesmo que o risco em si não estivesse excluído. As regras de acionamento fazem parte das condições do contrato, tanto quanto a lista de riscos excluídos.
O seguro viagem cobre pandemias e epidemias?
Em geral, não. Epidemias e pandemias declaradas por órgãos competentes, como a OMS, costumam estar entre os riscos excluídos padrão. Algumas seguradoras oferecem coberturas específicas, como é o caso da Covid-19, mas isso precisa ser verificado plano a plano antes da contratação.
O seguro cobre eventos climáticos extremos?
Geralmente não, quando o evento é classificado como desastre natural de grande escala, como terremotos, furacões ou tsunamis. Alguns planos oferecem cobertura de cancelamento de viagem relacionada a esses eventos, mas a assistência médica durante a ocorrência em si costuma ficar fora da proteção padrão.
Como comparar as exclusões antes de contratar um seguro viagem?
Coloque lado a lado as condições gerais de dois ou três planos e observe as seções de riscos excluídos, franquias e limites de cobertura. Fazer uma cotação no Seguros Promo facilita essa comparação, já que reúne diferentes seguradoras e permite visualizar as coberturas antes de decidir qual plano contratar.